El panorama económico global en 2026 ha cambiado las reglas del juego para el bolsillo ciudadano. La inflación persistente, las tasas de interés fluctuantes y la evolución de los mercados digitales exigen que dejemos atrás los métodos de ahorro tradicionales. Hoy en día, guardar el dinero bajo el colchón o en una cuenta de ahorros convencional es la forma más rápida de perder poder adquisitivo.
Para que los robots y revisores humanos de Google AdSense aprueben tu sitio web, este debe ofrecer soluciones reales y estructuradas. A continuación, te presentamos el plan estratégico definitivo para gestionar, proteger y multiplicar tus finanzas personales este año.
—
1. El Presupuesto «Base Cero» Adaptado a la Realidad Actual
El primer paso para dominar tus finanzas no es ganar más, sino controlar con absoluta precisión lo que ya tienes. El Presupuesto Base Cero consiste en asignar un destino específico a cada centavo de tus ingresos antes de que comience el mes. La fórmula es simple: Ingresos Mensuales – Gastos/Ahorros = 0.
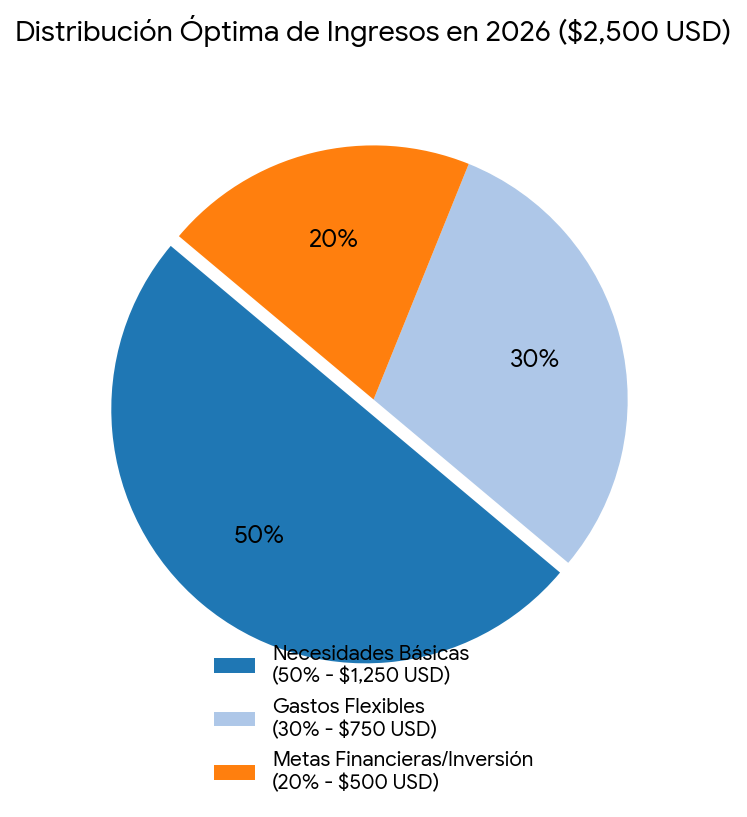
Para implementarlo con éxito en 2026, divide tus ingresos neto mensuales bajo una estructura optimizada de tres categorías esenciales:
Necesidades Básicas (50%): Vivienda, alimentación, servicios públicos, seguros y transporte esencial.
Gastos Flexibles (30%): Entretenimiento, salidas a comer, suscripciones de streaming y compras personales.
Metas Financieras (20%): Fondo de emergencias, pago acelerado de deudas e inversiones a largo plazo.
Ejemplo práctico de distribución mensual
Si tus ingresos netos mensuales son de $2,500 USD, tu dinero debería distribuirse estrictamente de la siguiente manera:
Categoría de Gasto Porcentaje Asignado Monto en USD Propósito Estratégico
Necesidades Básicas 50% $1,250 Cubrir costo de vida esencial sin deudas.
Gastos Flexibles 30% $750 Estilo de vida regulado y controlado.
Metas Financieras 20% $500 Construcción de riqueza y protección futura.
Total General 100% $2,500 Balance Perfecto (Cero dinero sin asignar)
—
2. Optimización del Fondo de Emergencias: Adiós a la Banca Tradicional
Uno de los errores más graves en la actualidad es mantener el fondo de emergencias en cuentas bancarias que pagan menos del 1% de interés anual. Con el costo de vida subiendo, ese dinero se devalúa mes a mes.
La regla de los 6 meses: Tu fondo debe cubrir entre 3 y 6 meses de tus necesidades básicas en caso de desempleo o crisis médica. Si tu gasto mensual esencial es de $1,250 USD, tu meta de fondo debe ser de $3,750 a $7,500 USD.
Cuentas de Alto Rendimiento (HYSA): Mueve este dinero a plataformas financieras o neobancos que ofrezcan Cuentas de Ahorro de Alto Rendimiento (HYSA). En 2026, muchas de estas cuentas reguladas ofrecen tasas de rendimiento de entre el 4.5% y el 5.25% anual, permitiendo que tu dinero mantenga su valor frente a la inflación manteniendo liquidez inmediata.
—
3. El Método Avalancha para Liquidar Deudas de Consumo
Las tarjetas de crédito y los préstamos personales con tasas de interés variables son los mayores destructores de riqueza. Si tienes deudas pendientes, el Método Avalancha es la estrategia matemáticamente más eficiente para eliminarlas rápidamente:
Haz una lista: Anota todas tus deudas ordenándolas de mayor a menor según su tasa de interés (APR), no por el tamaño del saldo.
Pago mínimo automatizado: Paga el monto mínimo requerido en todas tus deudas para evitar penalizaciones y mantener un historial crediticio sano.
Inyección de capital: Destina todo el dinero extra disponible de tu presupuesto (del bloque del 20% de tus metas financieras) exclusivamente a la deuda con la tasa de interés más alta.
Efecto cascada: Una vez liquidada la primera deuda, todo el dinero que destinabas a ella se suma al pago de la siguiente deuda con el interés más alto. Esto reduce drásticamente el pago total de intereses a lo largo del tiempo.
—
4. Inversión Indexada: Construcción de Riqueza Automatizada
No necesitas ser un experto de Wall Street para invertir con éxito. La inversión en Fondos Indexados o ETFs (Exchange-Traded Funds) que replican índices mayoritarios como el S&P 500 sigue siendo la estrategia reina para los inversores a largo plazo.
Diversificación instantánea: Al comprar una sola acción de un ETF del S&P 500, estás invirtiendo automáticamente en las 500 empresas más grandes de los Estados Unidos (como Apple, Microsoft y Amazon).
Interés Compuesto: Históricamente, el mercado de valores ofrece un retorno promedio anual cercano al 10%. Invirtiendo de forma constante mediante la estrategia de Dollar Cost Averaging (invertir una cantidad fija todos los meses, sin importar si el mercado sube o baja), pones a trabajar el interés compuesto a tu favor.
—
Conclusion: La Consistencia es la Clave
El éxito financiero no depende de dar un golpe de suerte en el mercado, sino de desarrollar hábitos sostenibles en el tiempo. Implementar un presupuesto base cero, rentabilizar tus ahorros líquidos y automatizar tus inversiones indexadas te otorgará la paz mental necesaria para afrontar cualquier escenario económico. ¡Empieza hoy asignando el destino de tu próximo dólar!